本文将讲解币安的稳定币理财到底怎么选,活期和定期的真实差别在哪,USDT、USDC、FDUSD、DAI、USDe、USD1这些热门稳定币各自什么特色,最后给一套能直接抄的资金分配方案,外加USDT和USDC的手把手申购教程。
稳定币年化对比指南
| 稳定币 | 活期常见年化 | 定期常见年化 | 加息/特殊说明 |
|---|---|---|---|
| USDT | 约2%-5% | 约3%-6%(30-120天) | 限时加息小额度可冲6%-8% |
| USDC | 约2%-5% | 约3%-7% | 平台补贴期间常见5%-10%+ |
| FDUSD | 约1%-4% | 约2%-5% | 平台专属加息期间约4%-8%,非活动期偏低 |
| DAI | 约1%-3% | 约2%-4% | 整体低于USDT/USDC,产品较少 |
| USDe | 约8%-20%+(牛市) | — | 原生收益随资金费率浮动,负费率期可能降至0%-5%甚至阶段性亏损 |
| USD1 | 约1%-4% | 约2%-5% | 新币推广期加息可能冲到5%-10%,产品较少、波动大 |
以上均为参考年化区间,实际以币安理财页面实时显示为准;加息额度通常只覆盖小资金,超出部分回归基础利率。
目前币安稳定币理财主要有三种形态:
- 活期理财:随存随取,申购成功后次日开始计息,收益按分钟计入理财账户,极端情况下赎回可能延迟到T+1。展示的是”参考年化”,浮动。
- 定期理财:锁仓30天、60天、90天、120天不等,到期一次性结算。分”固定年化”和”浮动年化”两种,固定的就是到期锁定,浮动的会跟着市场调。
- 限时加息活动:平台或项目方补贴的短期高息,通常有额度上限,先到先得。比如币安多次推出U活期专项加息,普通用户前8000U享约6%年化,VIP用户额度更高,最高能到7%-8%这种水平,但活动一结束就回落到基础利率。
热门稳定币介绍
理财之前,先认识你要买的币。稳定币看着都一样,储备结构、监管背景、脱锚历史差别很大。
| 稳定币 | 发行机制 | 优点 | 风险 | 币安理财使用思路 |
|---|---|---|---|---|
| USDT | 中心化法币抵押型 | 流动性强、交易对多 | 发行方透明度、监管 | 短期活期和交易配套 |
| USDC | 中心化法币抵押型 | 合规透明、机构接受度高 | 中心化、监管 | 稳健活期和短期定期 |
| FDUSD | 中心化法币抵押型 | 币安活动多、场景多 | 规模较小、发行方 | 活动期小比例定期 |
| DAI | 去中心化超额抵押 | 链上透明、可组合 | 清算、合约、治理 | 懂DeFi的人小比例 |
| USDe | 合成美元对冲型 | 收益来源特别、可组合 | 资金费率、托管、机制 | 高风险偏好者试水 |
| USD1 | 中心化法币抵押型,由World Liberty Financial发行,储备涉及现金及短期美债等 | 项目较新、生态推广力度大,若上线活动可能有补贴 | 项目较新、储备披露与治理透明度、流动性深度、监管及关联方风险 | 只在实际有理财或活动入口时小额试水,先确认锚定、额度和赎回规则,不重仓,不替代USDT/USDC做核心现金 |
USDT(泰达币)
Tether家的老牌稳定币,币圈硬通货,交易对最多,买卖价差最小,走哪都认。储备是美元加短期美债,审计报告有,但公司历史上争议不少,监管层面一直有杂音。放在币安理财里产品最全,活期定期加息活动都往它身上堆,新手懒得研究就选它。
USDC
Circle出品,合规路线的代表,储备基本全是美元和短期美债,月月出审计,透明度稳币圈第一梯队。缺点是2023年硅谷银行那波曾经脱锚到0.87美元,虽然一天就拉回来了,但暴露了储备集中风险。币安上USDC经常有平台补贴。
FDUSD
香港First Digital Trust发的,储备放独立信托,走香港合规框架。这币说白了就是币安亲儿子,交易对免手续费、理财专属加息,平台资源给得足。出了币安就哑火,流动性跟USDT、USDC没法比。。
DAI
MakerDAO搞的去中心化稳定币,背后没有发行公司,靠链上超额抵押(ETH、BTC、USDC这些)铸造。抗审查、跑了这么多年没出过大事,链上账目随便查。代价是资金效率低,抵押率一般150%起步,利率跟着治理投票走。币安上DAI产品不多,年化一般。
USDe
2024年冒头的”合成美元”,不靠法币储备锚定,玩法是开等量永续空单对冲现货,靠吃资金费率维持1美元。牛市资金费率转正的时候,收益高得吓人,规模蹭蹭涨到百亿美元。但资金费率一转负,收益缩水甚至倒亏,衍生品敞口碰上极端行情能不能扛住,市场还在观察。币安已上线相关理财。
USD1
2025年发行,背后是特朗普家族关联的World Liberty Financial,自带流量。机制走保守路线,美元现金及等价物做储备,第三方托管定期披露,以太坊、BNB Chain上都能查到链上余额。卖点就是”政治+资本”双背书,2025年搞过几笔大额机构交易,有人把它当华盛顿风向标。短板也明摆着:上线太短,没经历过完整牛熊,审计深度不如USDC,价格还插过针。币安理财端产品在陆续补齐,偶尔有限时加息。
USDT活期申购教程
在币安App,首页点击「理财」,进入理财主页后选择「活期理财」。
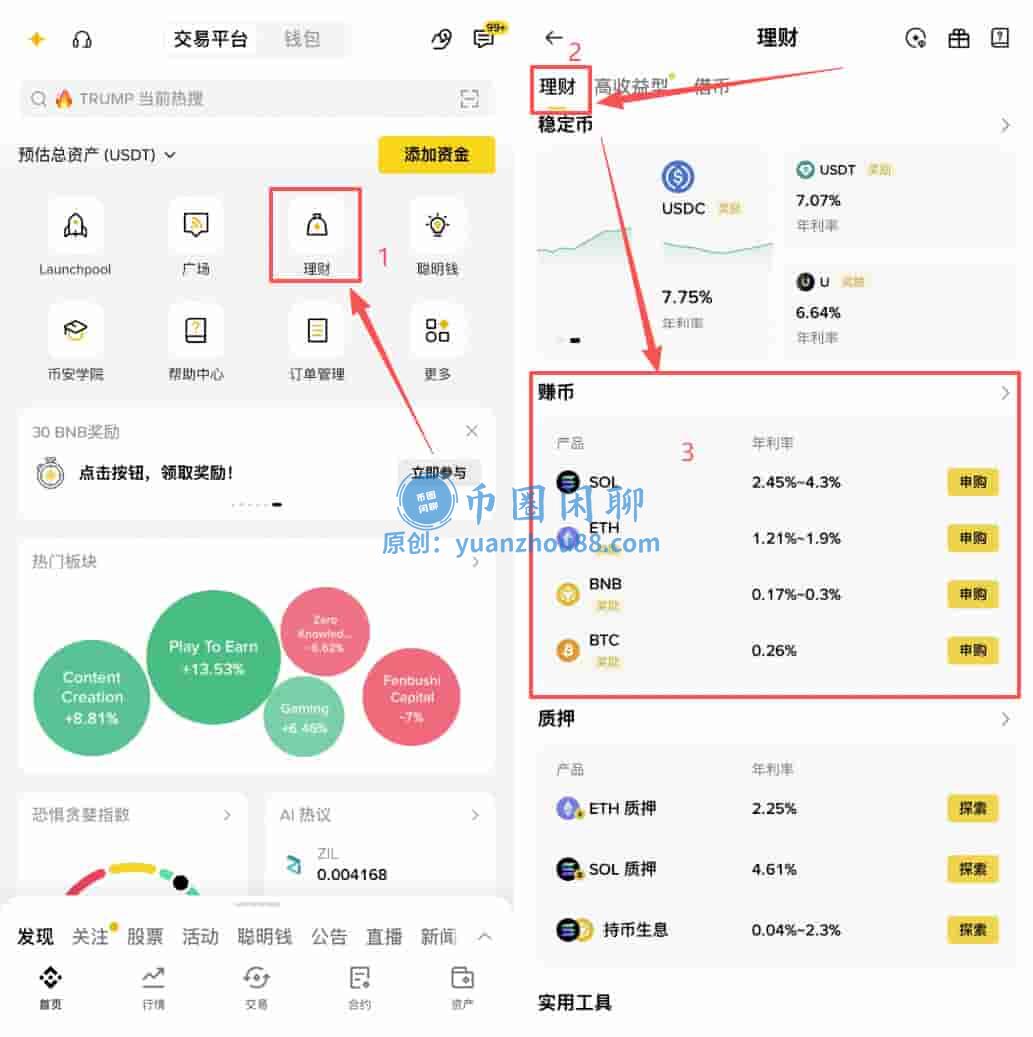
在搜索框输入”USDT”,列表会弹出USDT活期产品,点进去。
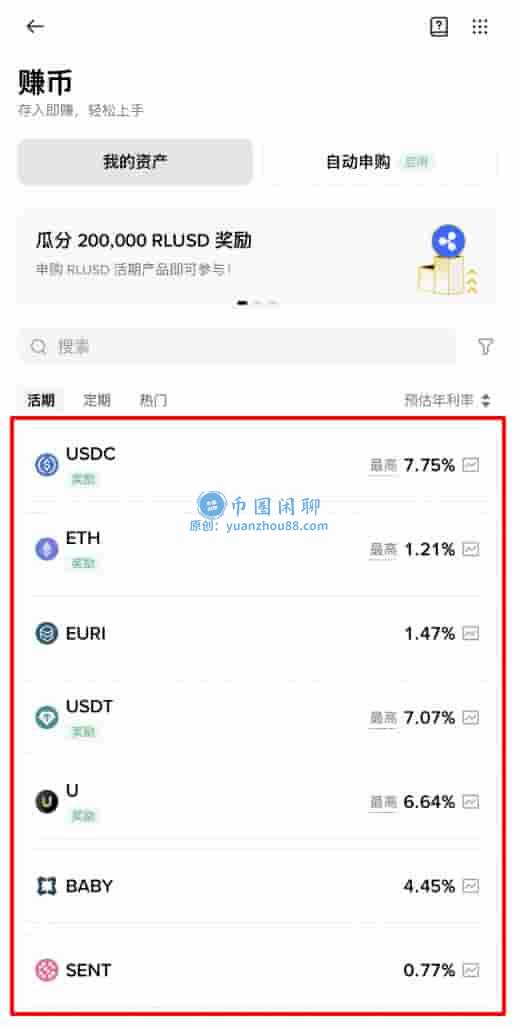
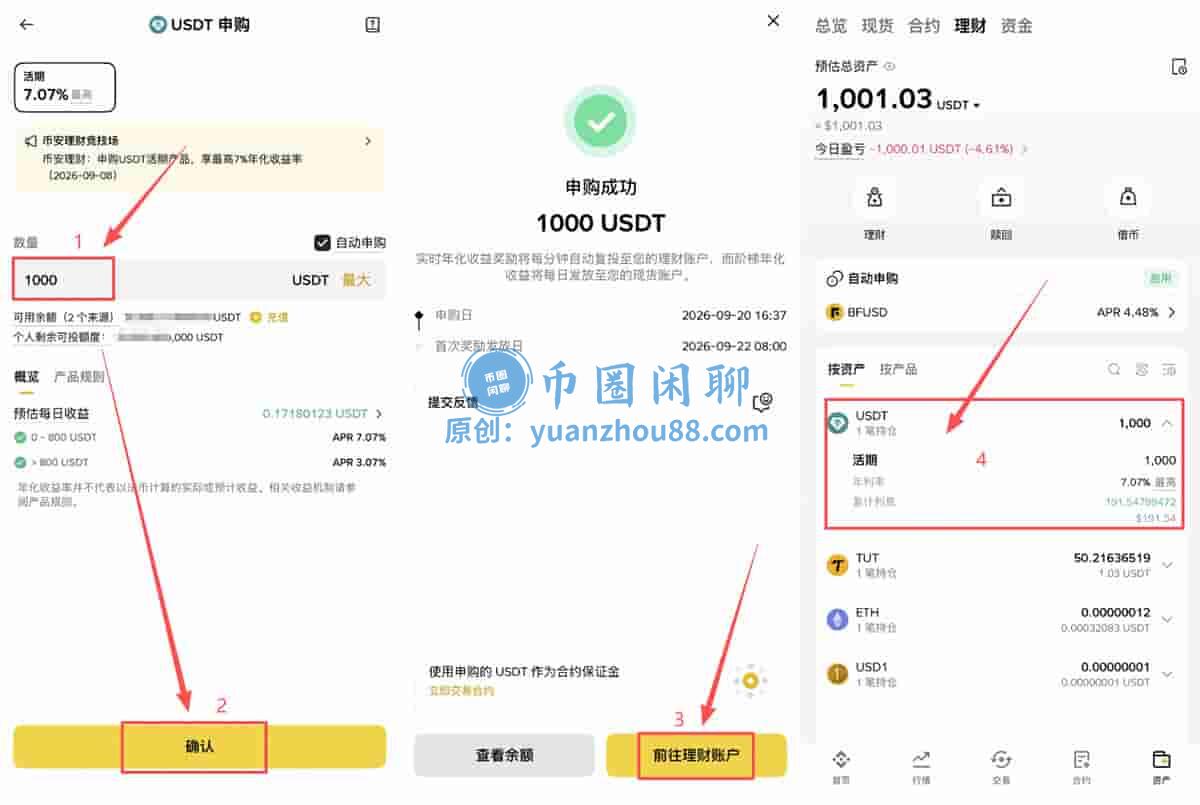
产品详情页重点看三处:参考年化(会浮动)、计息规则(申购次日开始)、锁仓说明(活期无锁)。如果页面挂着加息标签,注意看额度上限和活动截止时间。
具体操作步骤:
- 点击「申购」,输入你想存入的USDT数量,勾选用户协议,确认。
- 申购成功后,资金会从现货账户划入理财账户。可以在「理财」-「持仓」里看到这笔活期仓位。
- 次日开始计息,收益按分钟计入理财账户。路径:理财主页右上角「收益中心」或「我的持仓」,能看到昨日收益、累计收益。
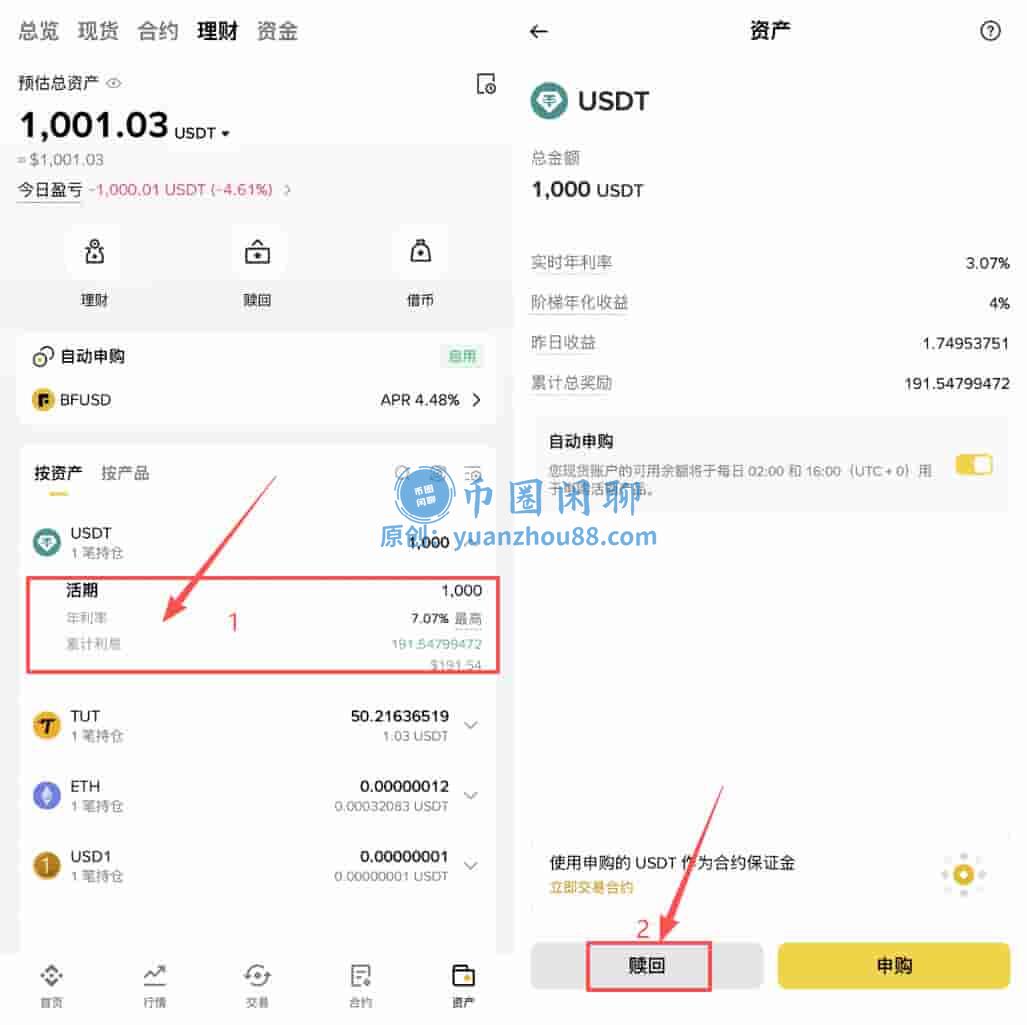
赎回操作:进入持仓页找到USDT活期仓位,点「赎回」,选择全部或部分赎回,本金和已产生收益是秒到现货账户。
USDC活期申购教程
币安App首页导航中找到“理财”入口,选择“赚币”或直接点击“USDC活期”,进入保本赚币页面。
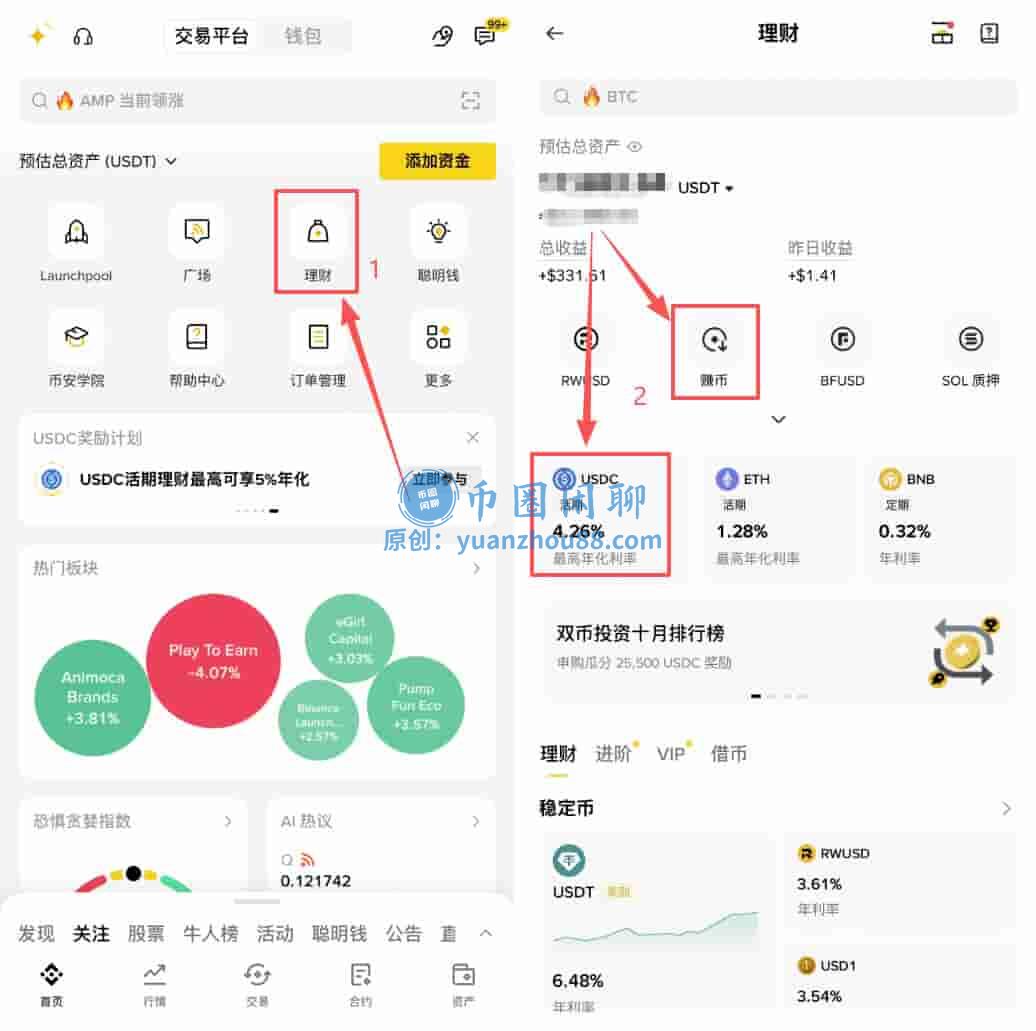
在理财主页选择「活期理财」,在列表中选择「USDC」进入详细页。
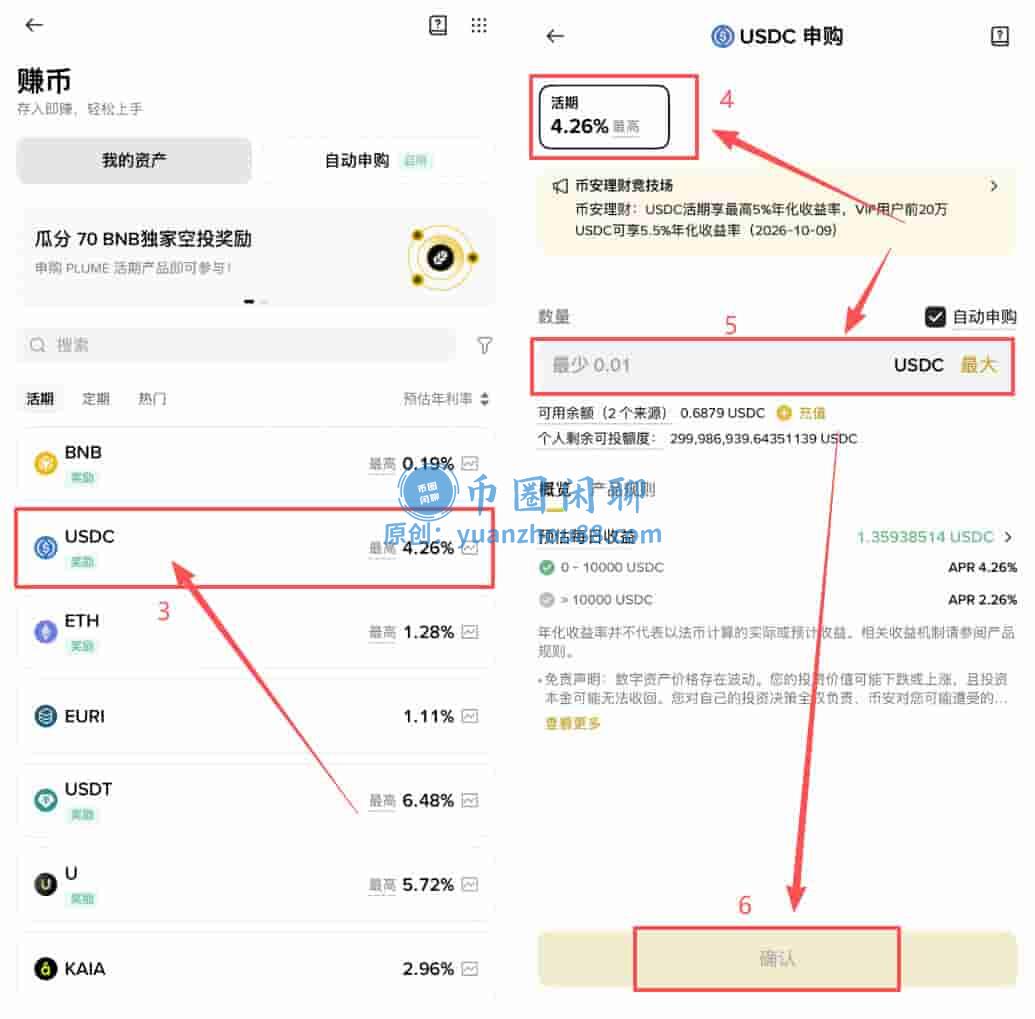
确认没问题后点「申购」,输入想存入的USDC数量(也可以点”全部”),勾选用户协议,点击确认。
- 币安USDC活期理财产品,每人最低申购门槛为 0.1 USDC。每人最高申购上限为300,000,000 USDC。
- 限时加息活动另有独立额度上限,例如某期活动为前10万 USDC享高年化,超出部分只按基础年化(约2%)计息。
申购成功后,这笔USDC会从现货账户划入理财账户。可在「理财」-「持仓」里看到这笔活期仓位。
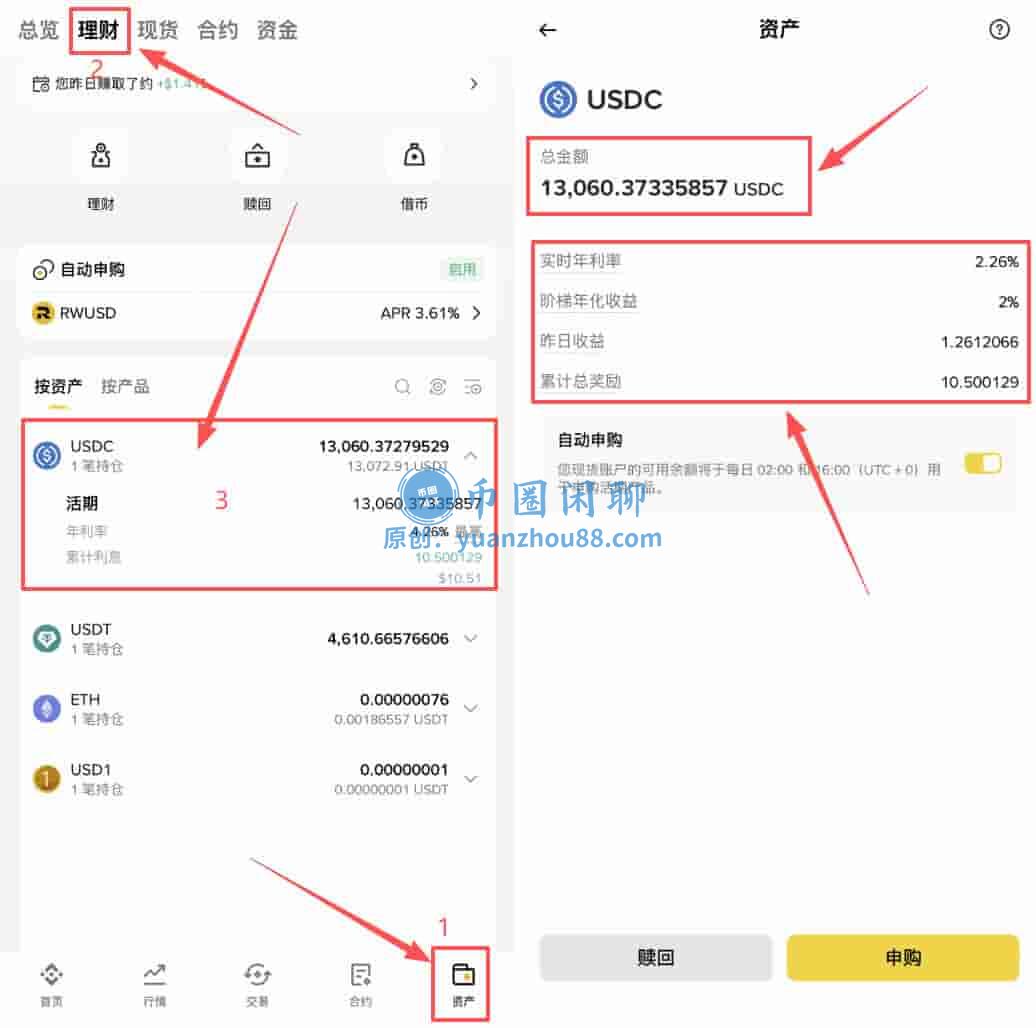
赎回:在持仓页找到USDC活期仓位,点「赎回」,选择全部或部分赎回,本金和已产生的收益一般几分钟内回到现货账户。
USDT和USDC选哪个?
两个都是美元稳定币,1:1锚定,理财场景里最大的差别其实就三点:流动性、透明度、平台活动。
结论一句话:
- 主要在币安玩、随时可能转走交易。选USDT,流动性无敌,哪里都认。
- 更在意储备透明、常有欧美合规需求。选USDC,审计更勤,监管路线更好。
- 纯理财吃息。两个都行,哪边加息活动额度高、年化高就临时挪哪边。
常见问题
不是立刻计息。申购成功后的次一个自然日开始计息,收益按分钟计入理财账户。凌晨申购和深夜申购没有区别,都按次日起算。
利息基本归零,部分产品还会收取提前赎回手续费,本金扣费后退回。所以定期的钱一定确定30-120天内不动用再锁。
不能。最高档年化通常只覆盖小额度(比如前500U或前8000U),超出部分只按基础年化计息。算收益要按分档加权算。
理财本身不炒作,收益来自借贷利息,理论上本金安全。但稳定币本身存在脱锚风险,USDT、USDC历史上都出现过短暂偏离1美元,USD1这类新币插针概率更高。赚的是利息,扛的是锚定风险,这点要分清。
先别慌,确认充错的链和地址是否支持找回。部分公链币安支持人工找回(需手续费、耗时数天),部分链上资产不可逆。充币前务必核对链类型(TRC20/ERC20/BEP20/Solana等)。
以上就是币安稳定币理财怎么选?稳定币活期与定期选择指南的详细内容,更多关于币安理财的资料关注币圈闲聊其它相关文章!