

币安的活期、定期、双币投资、链上赚币、鲨鱼鳍、理财结构化产品,光看名字根本分不清哪个适合自己,更别提哪个更安全。下面我们就讲三个被问得最多的:活期、定期、双币投资。把它们的收益从哪来、钱锁在哪、坑在哪,一次说完。
币安理财是什么?
通过一键理财,您可以立即使用现货钱包中的闲置数字资产申购赚币活期产品,轻松坐享收益。激活后,会按分钟计息,相应收益将直接累积在您的理财钱包中。
如何启用一键理财?
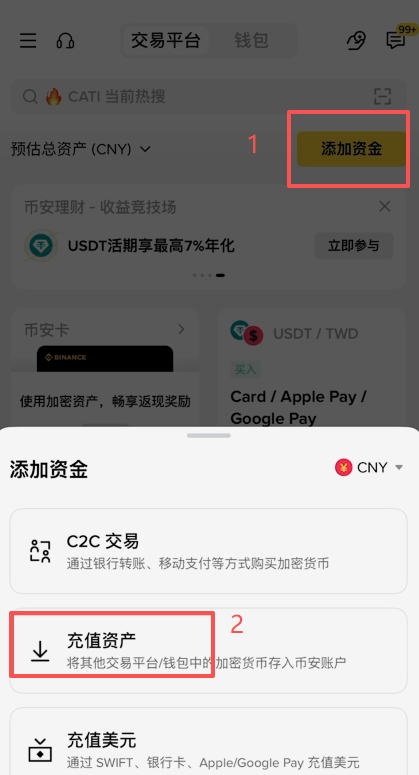
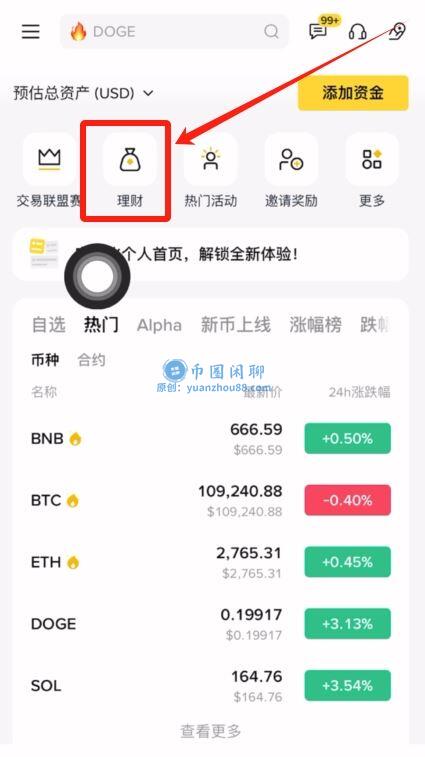
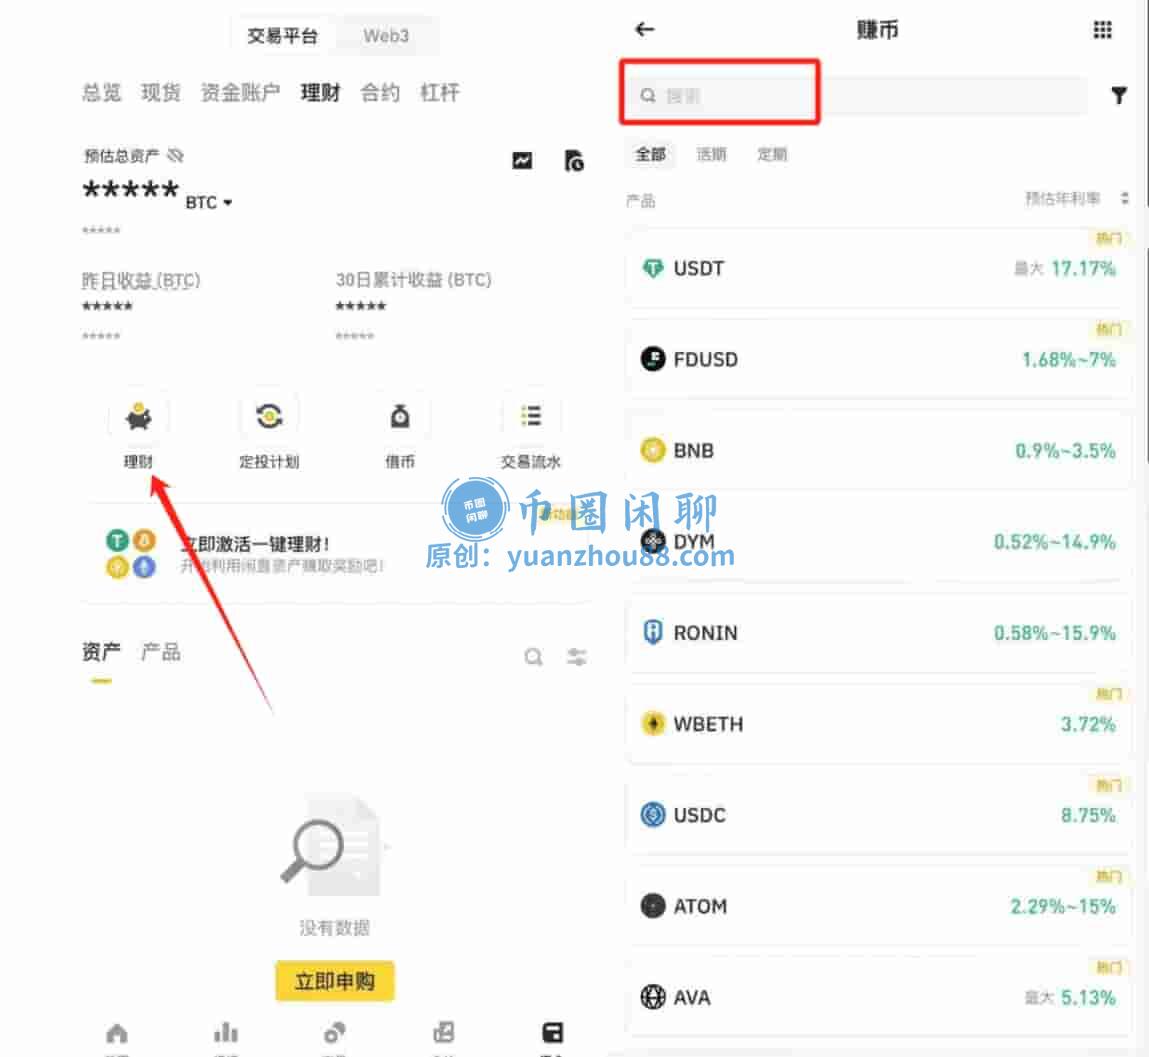
1. 登录个人币安账户,在首页导航栏中点击【理财】或【赚币】。如果没有可在右小角资产里的顶部导航栏进入。
2. 勾选“我已阅读并同意”,然后点击【确认并立即启用】。
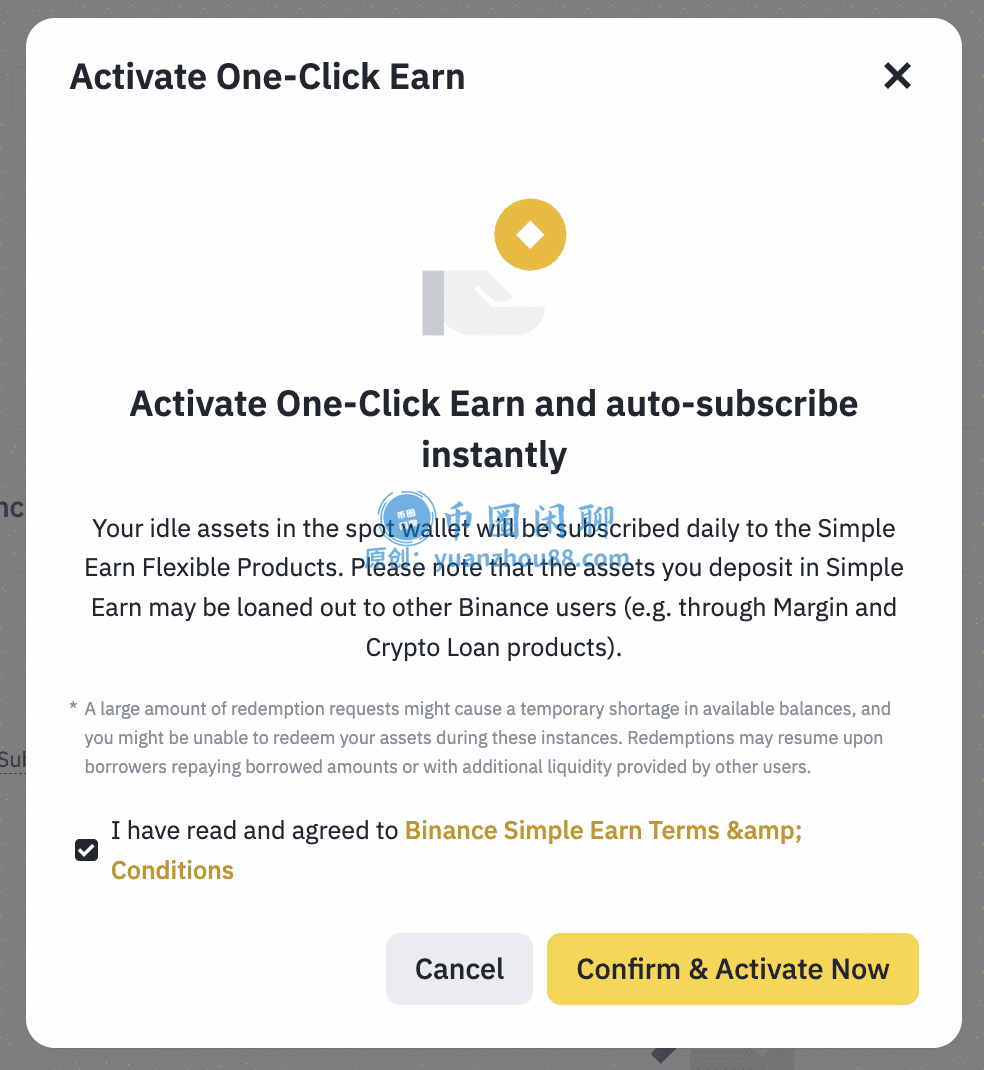
3. 启用后,将会自动为所有数字资产开启自动申购功能。
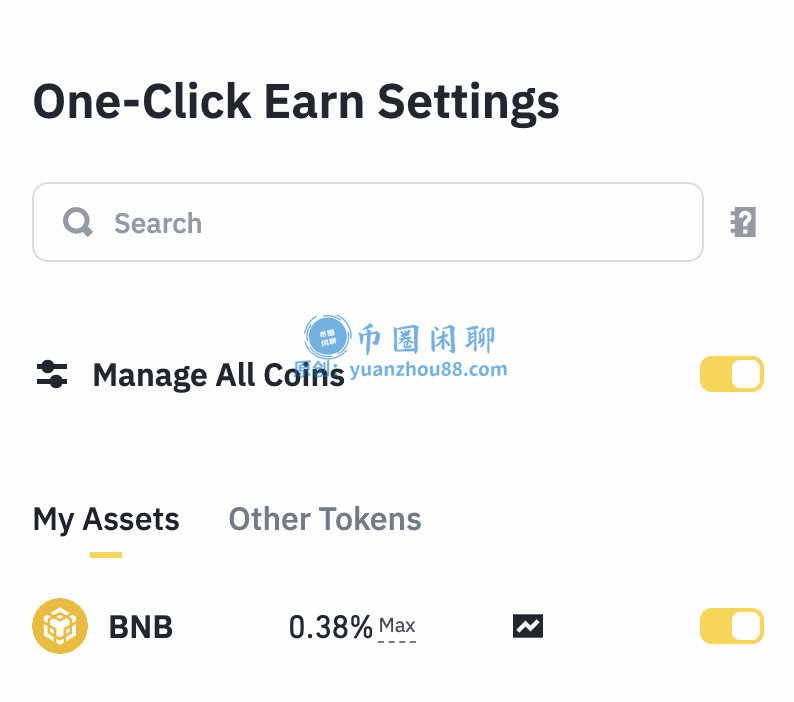
如何查看某一币种的年化?
1. 在【一键理财设置】列表中,点击代币旁的图表图标。
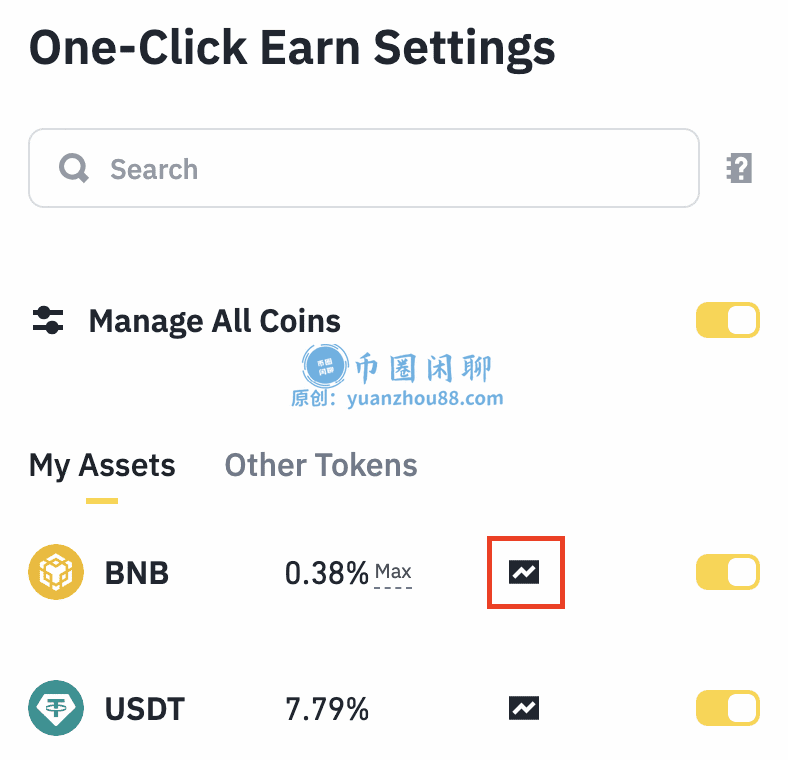
2. 页面将显示代币的年利率表现,包括实时年利率和阶梯年利率(如适用)。
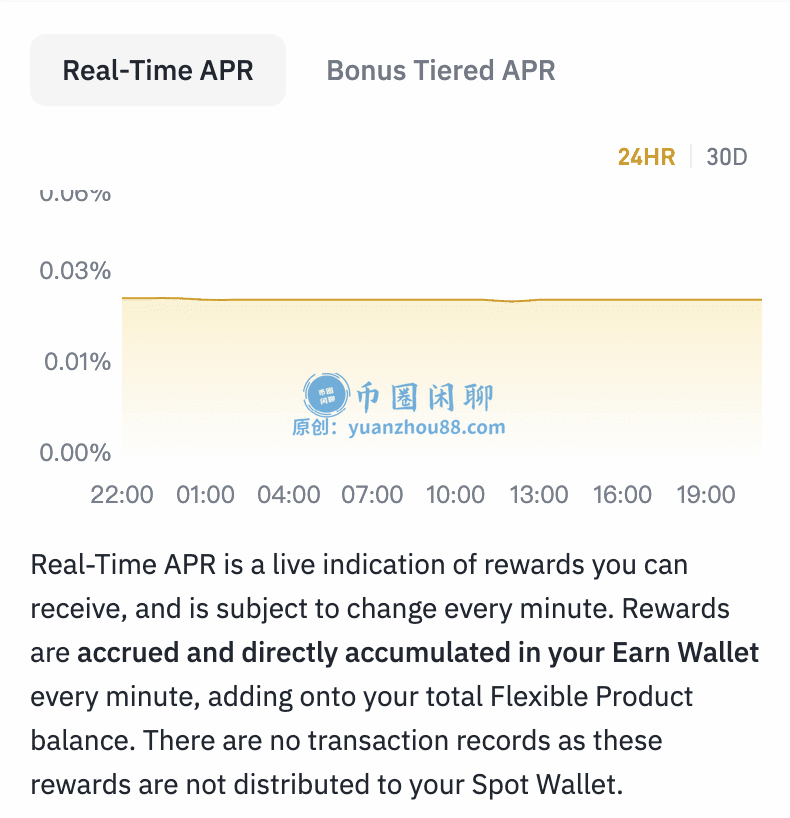
活期理财教程
活期产品是币安理财里门槛最低、操作最简单的类型。
活期就一个特点:灵活。存进去当天或隔天开始计息,想拿回来随时赎回,正常情况几秒钟就到账。适合”这笔钱我随时可能要用”的场景。
收益按年化展示、按天结算。稳定币活期的年化经常在百分之几上下浮动,行情热、资金需求大的时候高一些,市场冷清的时候能掉得很低。所以界面上那个数字,别当成固定收益,它天天在变。
如何申购?
在币安App或网页端进入“理财”页面,找到活期产品,输入金额,确认即可。申购成功后,资产立即从现货钱包转入理财钱包。
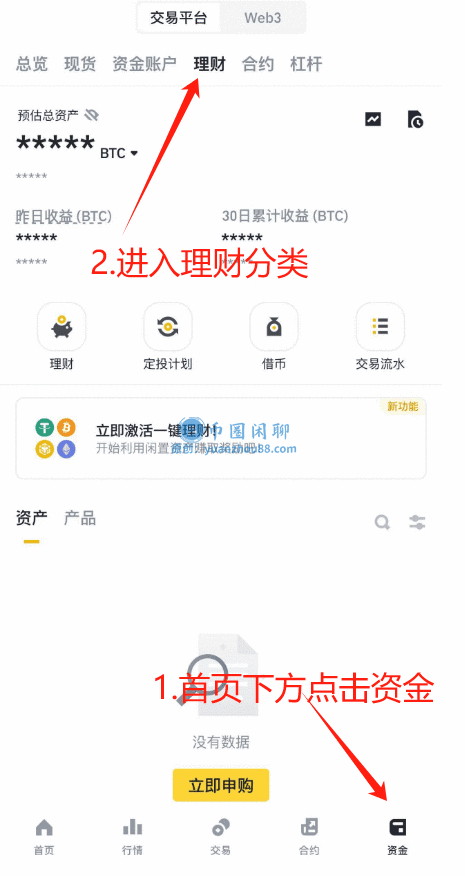
选择【保本理财】。币种比如是usdt,您可以在左上角输入币种,下拉详情,查看收益,点击申购。输入数量可以看到每日预计收益。
赎回操作
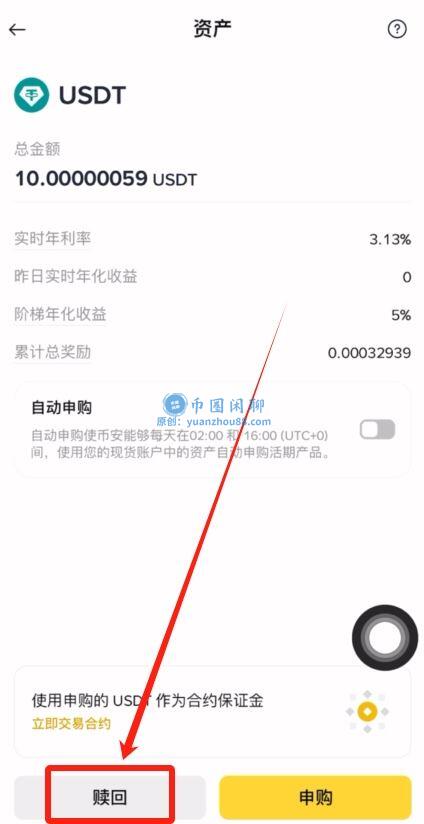
在理财资产里选择usdt,点击【赎回】。
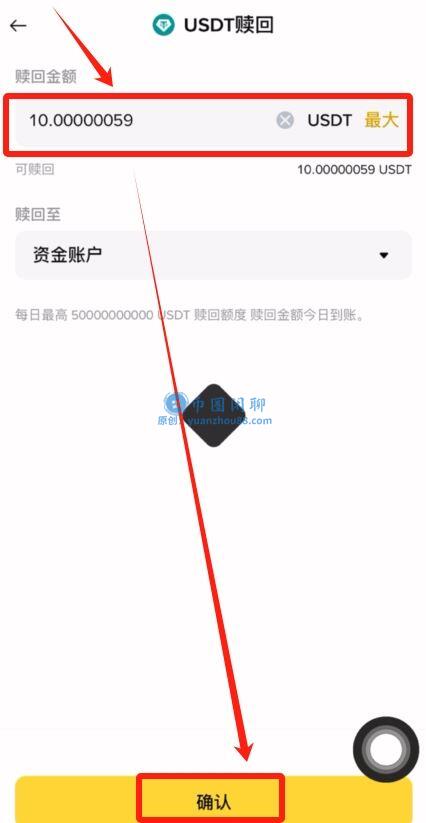
选择全部数量,点击【确认】。
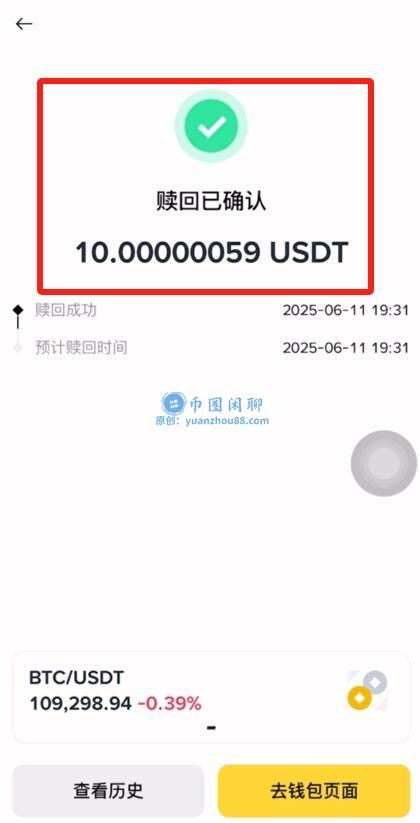
资产会立即退回现货钱包,没有等待期。但如果是流动性较小的币种,在大量用户同时赎回时,可能会遇到处理延迟。
定期
逻辑很简单。你把币借给平台,约定一个期限,币安是支持5、7、30、120天等(包含短期和长期),平台给一个比活期高的年化。代价是这段时间币动不了,提前赎回通常没有利息,个别产品甚至不支持提前赎回。
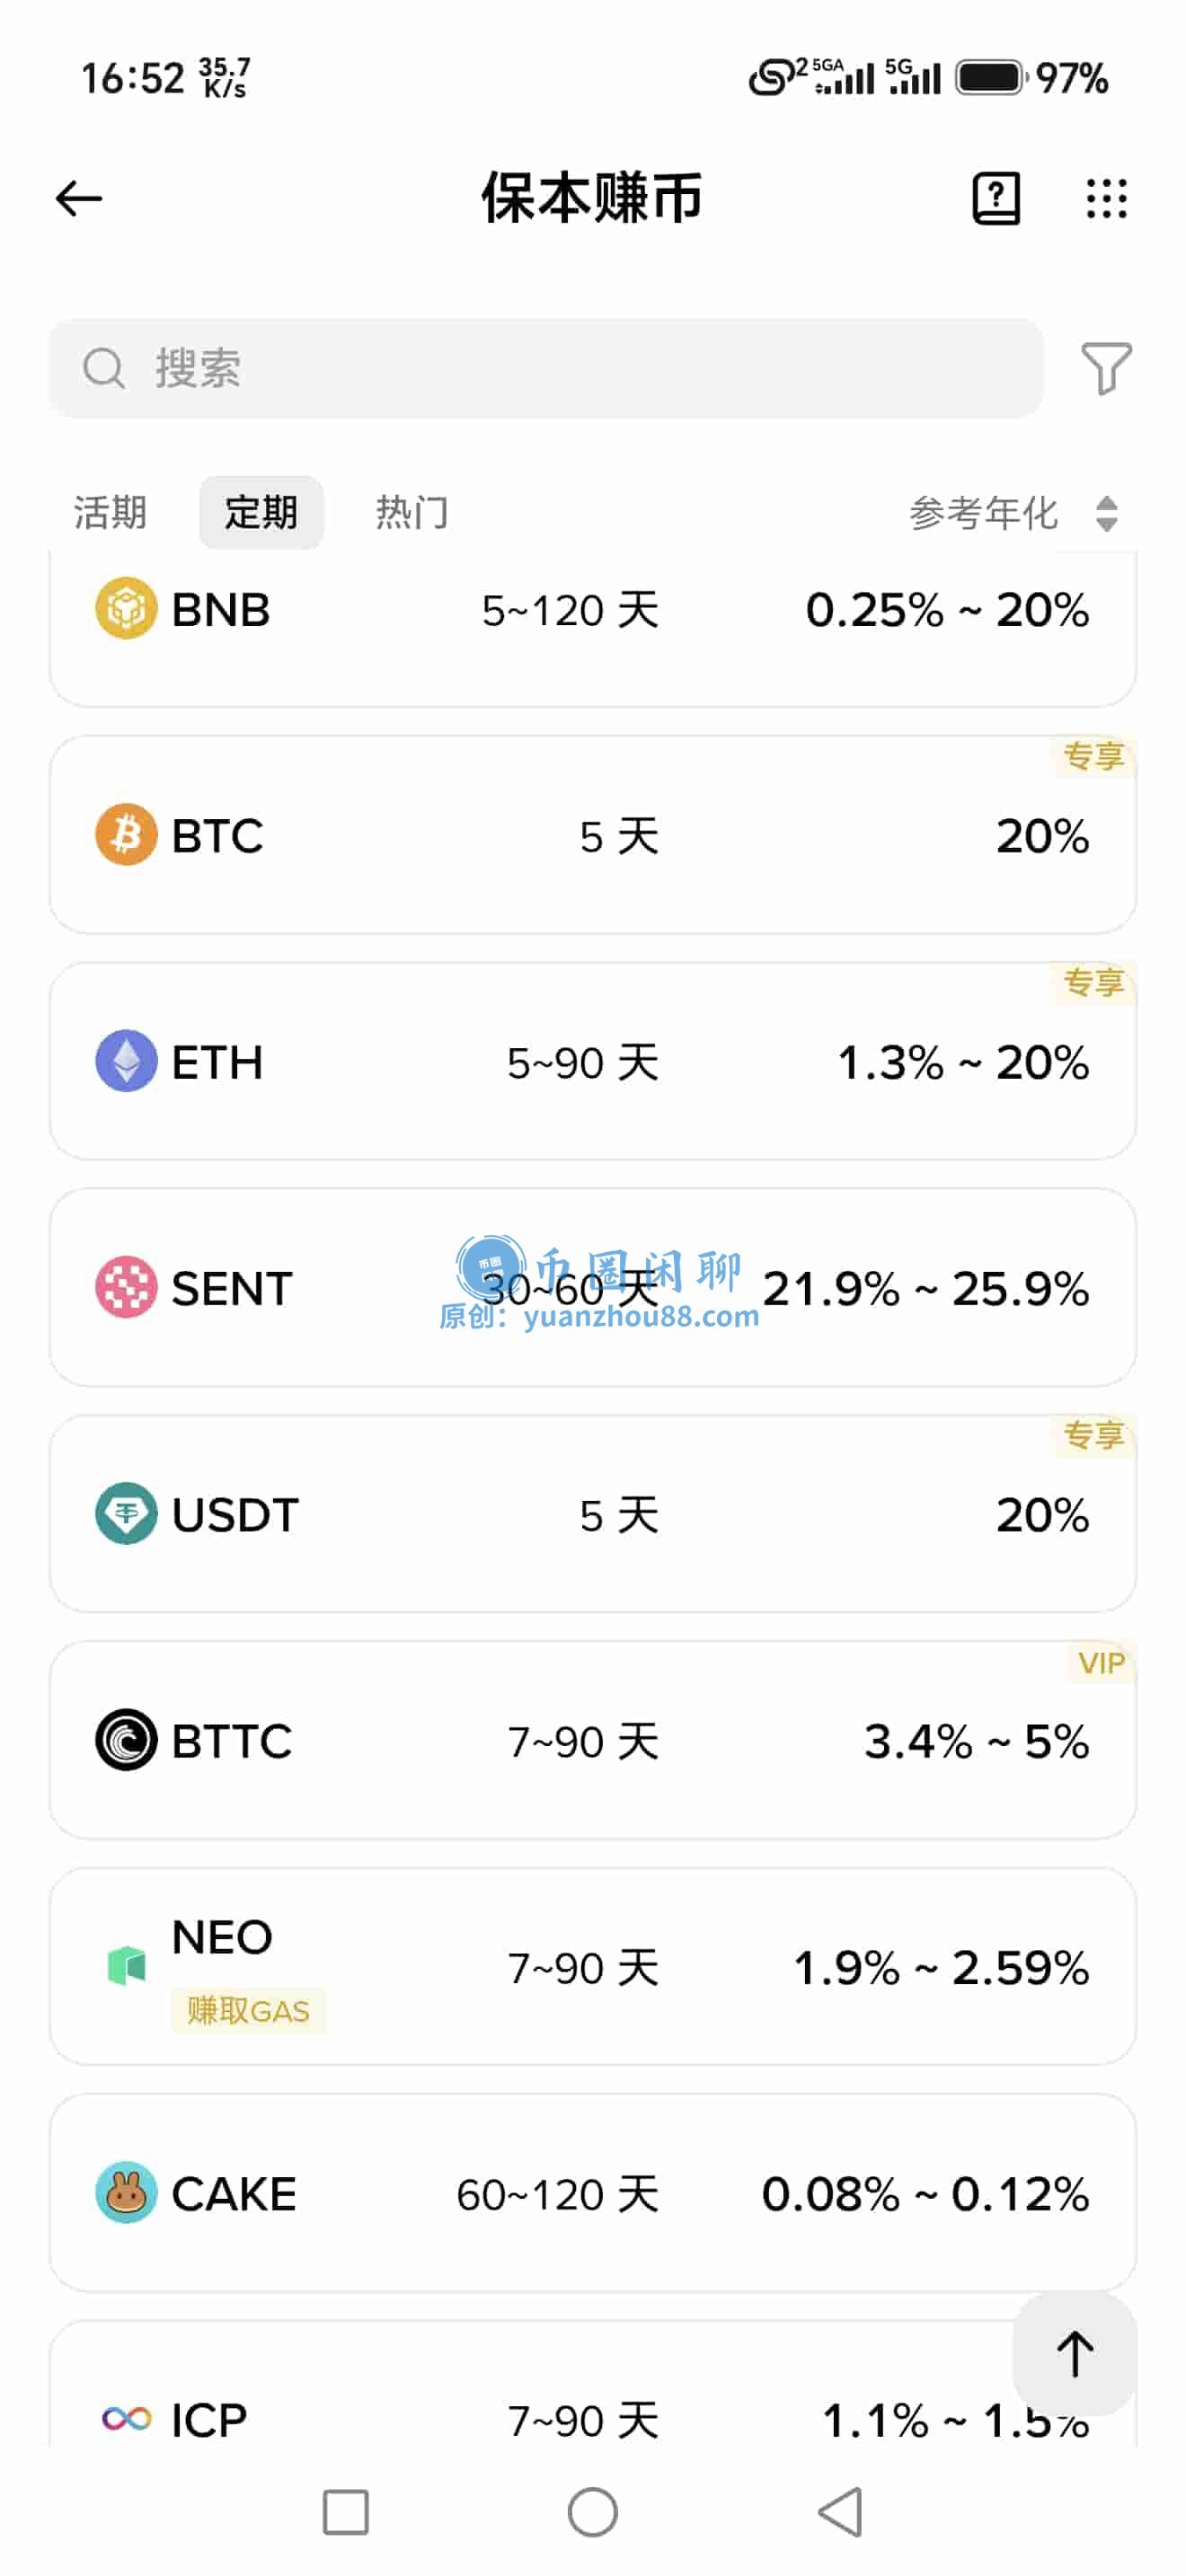
适合谁?手上有闲币、确定未来一两个月不会动、想把收益稍微抬高一点的人。
说实话,很多时段定期和活期的利率差距并不夸张,有时候就差几个百分点。值不值得锁,全看你对自己资金流动性的判断。
实操:
- 期限别一上来就贪长,先试 30 天,感受一下锁定期间的心态。
- 分批投,别一次把所有币锁进同一个期限,活期留一部分应急。
- 热门定期产品经常上线就被抢光,看到额度先确认期限和利率再点。
- 到期后一般自动转回活期,记得手动续投或者提走,别让它躺着吃活期利息。
收益什么时候到账?
定期产品的收益计算和发放时间有明确的规则:奖励从申购隔日的08:00(东八区时间)开始计算,然后在开始计算后的隔天,也就是申购日+两天,08:00到16:00之间发放到你的现货钱包。
也就是说,如果你今天申购了一个30天的定期产品,后天就能看到第一笔收益到账,之后每天都有收益发放,直到锁仓期结束。
提前赎回的代价
定期产品在锁仓期内可以提前赎回,但代价不小。如果你选择提前赎回,你会拿回全部本金,但已经收到或累积的所有奖励都会被扣除。资产会在72小时内退回现货钱包。
所以,申购定期产品之前,一定要确认这笔资金在锁仓期内不会用到。
双币赢
双币赢(即双币投资)是币安理财里最“有意思”的产品,也是最容易被误解的产品。它的年化收益率可以很高,BTC双币产品在特定条件下年化超过100%都不稀奇,但高收益背后有明确的逻辑和风险。
大致结构是这样:你判断某个币会涨,就选”买入看涨”方向,把币质押进去;到期时如果价格没涨过约定价,你拿一笔较高的年化收益,手里的币按约定价被换成另一种币(常见的是稳定币或 BTC)。反方向同理。它本质是卖出期权,那笔高收益就是权利金。
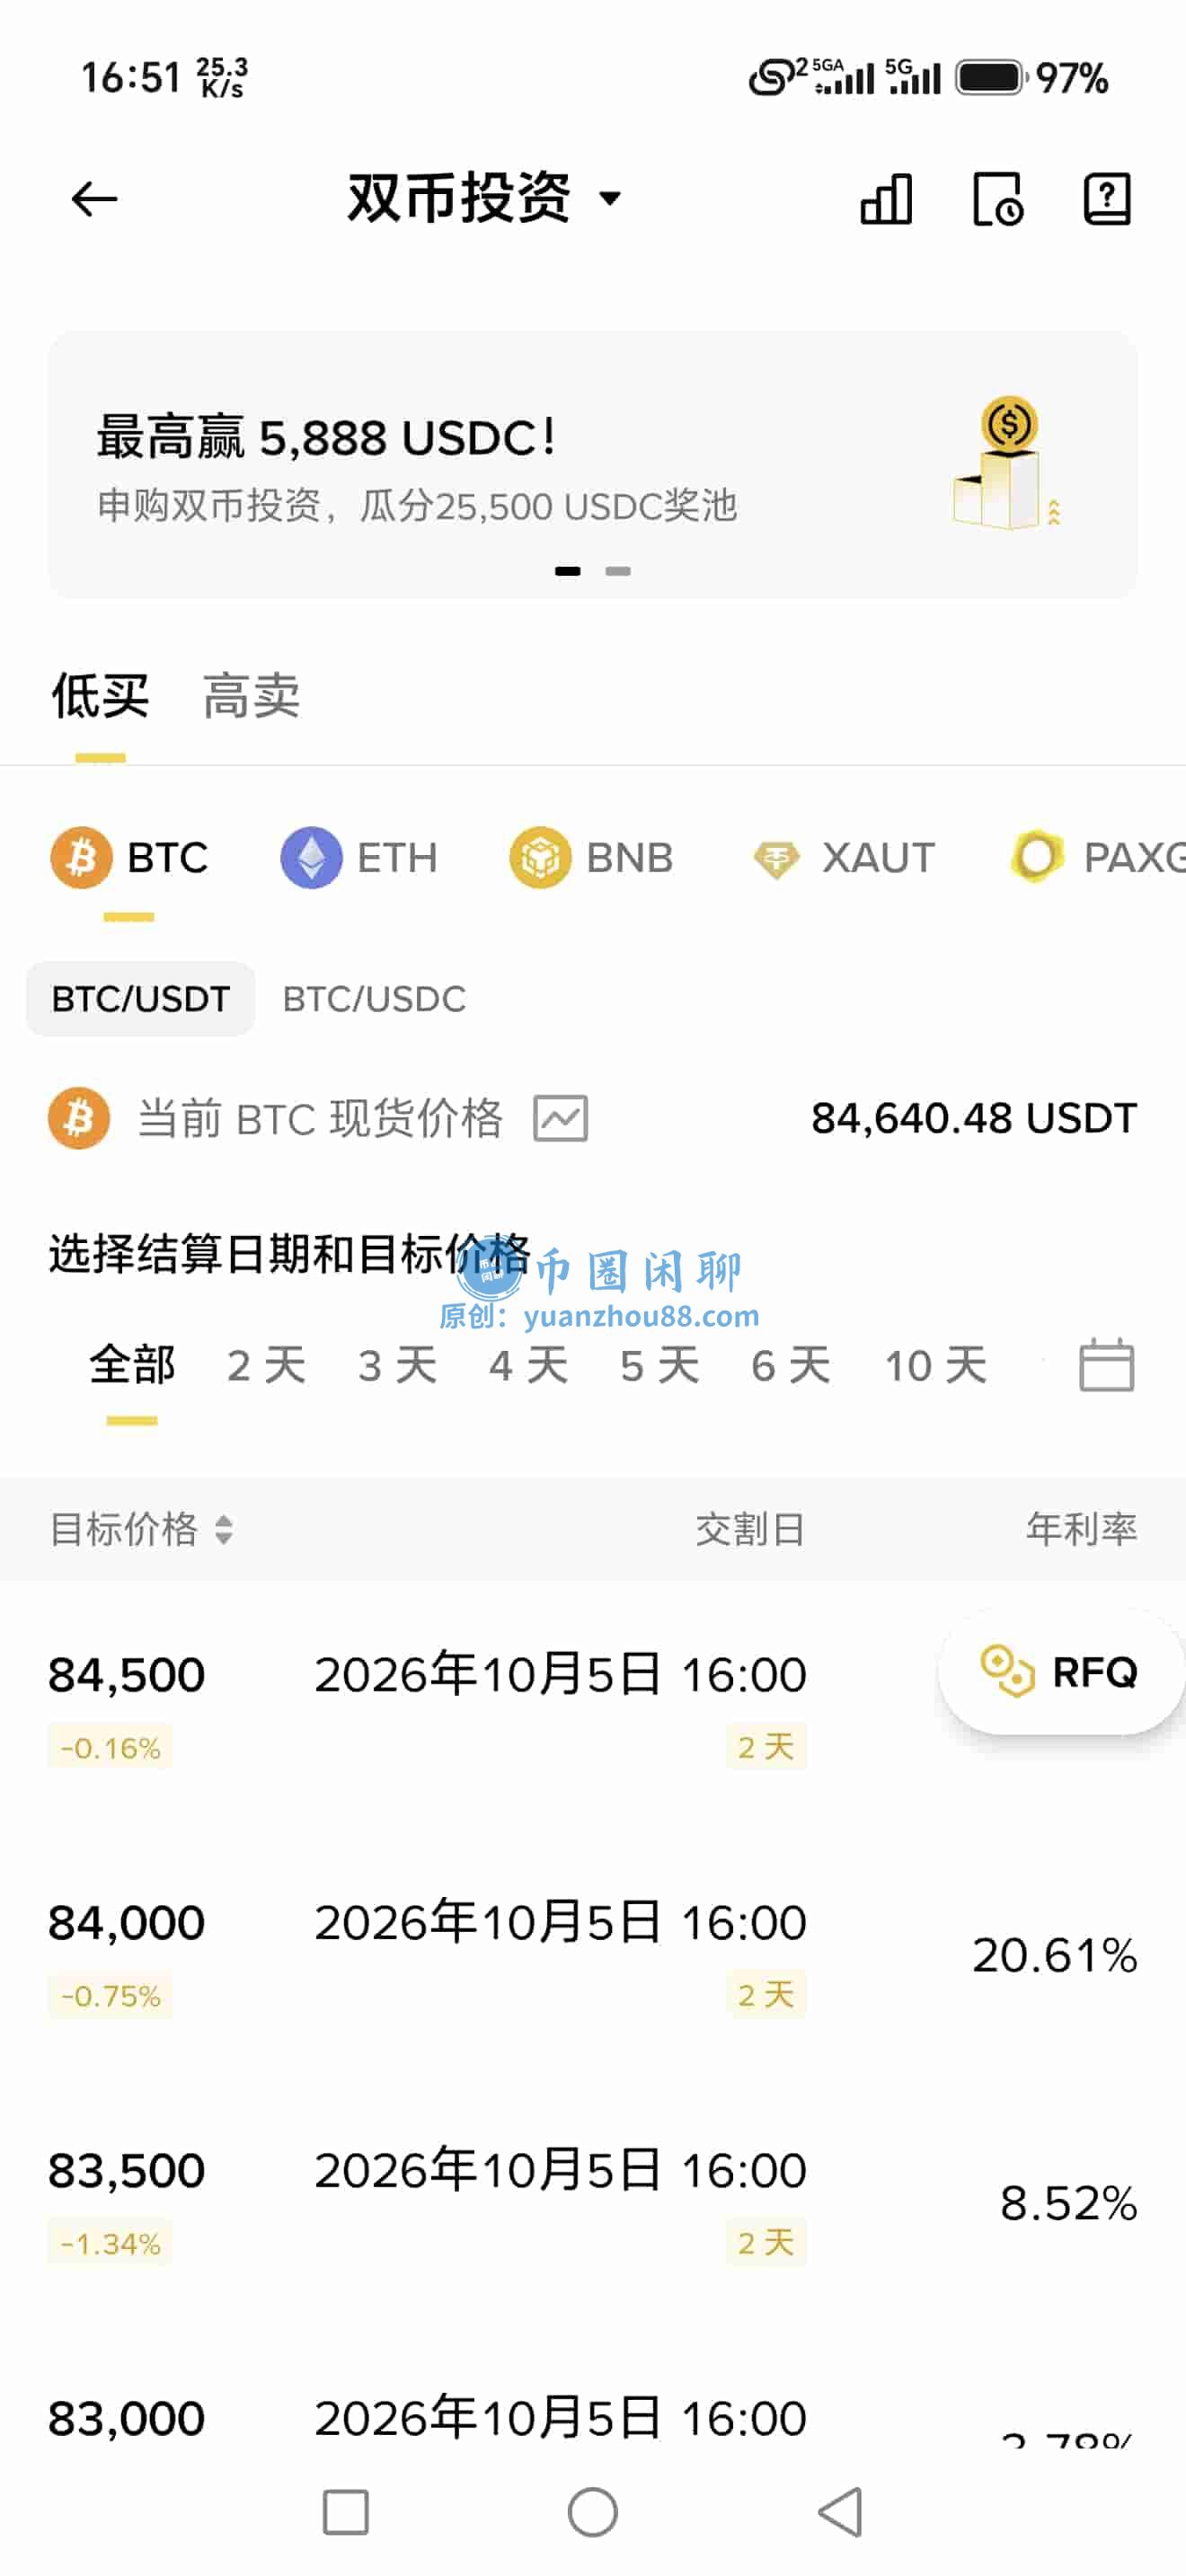
一句话记住:你赚的是利息,付出去的是换币的风险。
风险提示
双币投资不是“稳赚”的产品。最大的风险在于:你可能会在你不想成交的时候成交,或者在你想成交的时候不成交。
举个纯举例的场景(数字不是真实报价):你有1个BTC,选了个年化30%的产品,触发价设在当前价下方。到期价格真涨上去了,你的BTC被换走,换来的钱低于市价,等于踏空行情;价格没触发,你利息和币都保住。你会发现它并不是”稳赚”,而是”赚什么、亏什么”被提前写死了。
三种产品怎么选?
| 项目 | 活期 | 定期 | 双币投资 |
|---|---|---|---|
| 资金灵活性 | 随存随取 | 锁定期限 | 锁定至到期日 |
| 收益水平 | 最低 | 中等 | 最高 |
| 收益来源 | 借贷利息 / 质押奖励 | 借贷利息 | 期权权利金 |
| 主要风险 | 流动性与平台风险 | 期间无法动用 | 到期被换币 |
| 是否保本 | 否 | 否 | 否 |
| 适合人群 | 刚入门、随时要用钱 | 确定一段时间不动 | 理解期权逻辑的人 |
关于收益
- 年化率是参考值,浮动产品随时会变,别拿它做长期现金流规划。
- 结算一般按天或按小时,具体看产品页。
- 交易所理财不是银行存款,没有存款保险兜底。
- 币价本身的涨跌,往往比理财收益影响大得多。放 1000 块进去年化 10%,一年一百块;币价跌 20%,这点收益根本盖不住。
- 老规矩:不投自己三个月内要用的钱,不投看不懂的产品。
币安理财安全吗?
币安平台本身相对安全,但币安理财不等于稳赚。
- 平台层面:币安有SAFU基金、储备金证明,也在接受监管,跑路风险低。
- 活期/定期:保的是币的数量,不保法币价值。存USDT较稳,存BTC、ETH,币价跌了照样亏。
- 双币投资:不保本,高年化对应的是被行权风险,可能以不利价格成交。
- 链上赚币:风险在外部协议,协议出问题币安不兜底。
- SAFU:只赔平台安全漏洞导致的损失,不赔币价下跌和产品亏损。
理财产品亏不亏,要看你买的是哪一种。
常见问题
任何平台都有经营风险和安全风险,理财从来不是保本的。建议分散配置,不把全部资产放一个平台,同时开启二次验证、提现地址白名单这些基础防护。
完全可以,而且建议这么配。活期做应急池,定期做收益部分,比例看自己的资金安排,一般应急池留 20%–30% 比较从容。
不一定。结果取决于到期价格和你选的触发价之间的关系,也取决于你原本的持仓打算。问题在于它不按你希望的方向走,所以不理解就先别投。
活期通常按日结算,定期到期本息一起返还,双币投资到期结算并可能伴随换币动作。以产品页面说明为准。
平台经常有新手任务和限时活动,规则改动很频繁,一律以官方活动页为准。
以上就是币安理财怎么做?新手理财解读:活期、定期、双币赢的详细内容,更多关于币安理财产品的资料关注币圈闲聊其它相关文章!