

本文会把DePIN从头讲清楚:它是什么、为什么突然有收入了、哪些细分赛道值得看、热门项目各自在做什么、成本优势到底有多真、坑在哪里,最后附上常见问题。
DePIN概念
DePIN,去中心化物理基础设施网络。核心逻辑其实特别朴素:世界上有大量闲置的物理资源,你的宽带、你的显卡、你的硬盘、你的行车记录仪,甚至你家楼顶能装热点的位置。传统模式下,这些资源要么闲置,要么只能通过中心化大公司统一调配。DePIN做的事情,就是用代币激励把这些散落的资源聚合起来,变成一张可以对外提供服务的网络 。
需要注意的是,目前这个模式的讨论焦点已经变了。市场不再问”什么是DePIN”,而是问”计算利用率和推理成本跟AWS比怎么样”,这是可量化的硬指标,也是行业成熟的标志 。
变化
早些年的DePIN,说难听点就是”发币补贴换硬件”。项目方增发代币吸引节点运营商进场,网络规模看着很大,但收入约等于零,代币一跌供应商就跑路。最核心的变化是:链上收入开始和代币价格脱钩了 。
几个可以核对的数据:
- 赛道总市值约190亿美元(2026年5月)。
- 2025年全年链上收入约7200万美元(Messari)。
- 2026年1月单月链上收入约1.5亿美元。
- 活跃项目约250个(CoinGecko 2026年3月)。
- Solana生态DePIN 2026年4月单月收入280万美元,数据卸载活动同比增长17倍。
另外,2026年初DePIN赛道市值还曾单季增长25%至约94亿美元,Bittensor录得约4300万美元链上AI服务收入 。虽然不同来源的统计口径有差异(下面常见问题会细说),但趋势方向是一致的:这个赛道第一次有了可以拿计算器算的财务数据。
核心赛道与代表项目
DePIN不是铁板一块,它内部差异很大。目前跑得最快的四个方向:无线网络、去中心化算力、去中心化存储、地图数据。用一张表先看全貌:
| 细分赛道 | 代表项目 | 关键数据/进展 | 模式 |
|---|---|---|---|
| 无线网络 | Helium | Mobile用户超350万,覆盖161个国家,上百万热点,与AT&T、T-Mobile、Telefónica合作 | 向电信运营商卸载流量、企业连接服务 |
| 去中心化算力 | Aethir、Render、io.net | Aethir单月收入约5500万美元,150+企业客户;Render收入约3800万美元 | 按需出售GPU算力给AI与渲染客户 |
| 去中心化存储 | Filecoin | 推出Onchain Cloud主网,PDP升级让热存储具备竞争能力 | 存储撮合与检索服务收费 |
| 地图数据 | Hivemapper | 已测绘全球28%道路,2026年向4家自动驾驶公司收费400万美元 | 向自动驾驶、物流企业出售地图数据 |
1. 无线网络
Helium是DePIN里最早被验证的项目之一。它最早做LoRaWAN物联网覆盖,后来扩展到5G,并在2023年迁移到Solana以提升可扩展性 。到2026年,Helium Mobile用户数超过350万,2024年传输了576TB移动数据,环比增长555%。它和AT&T、T-Mobile、Telefónica这些主流运营商打通了载波卸载(offload),也就是说,传统运营商会真金白银地购买Helium网络的覆盖能力 。仅Helium Mobile自2025年以来就贡献超过1400万美元收入,占Solana链上DePIN总收入约三分之二 。
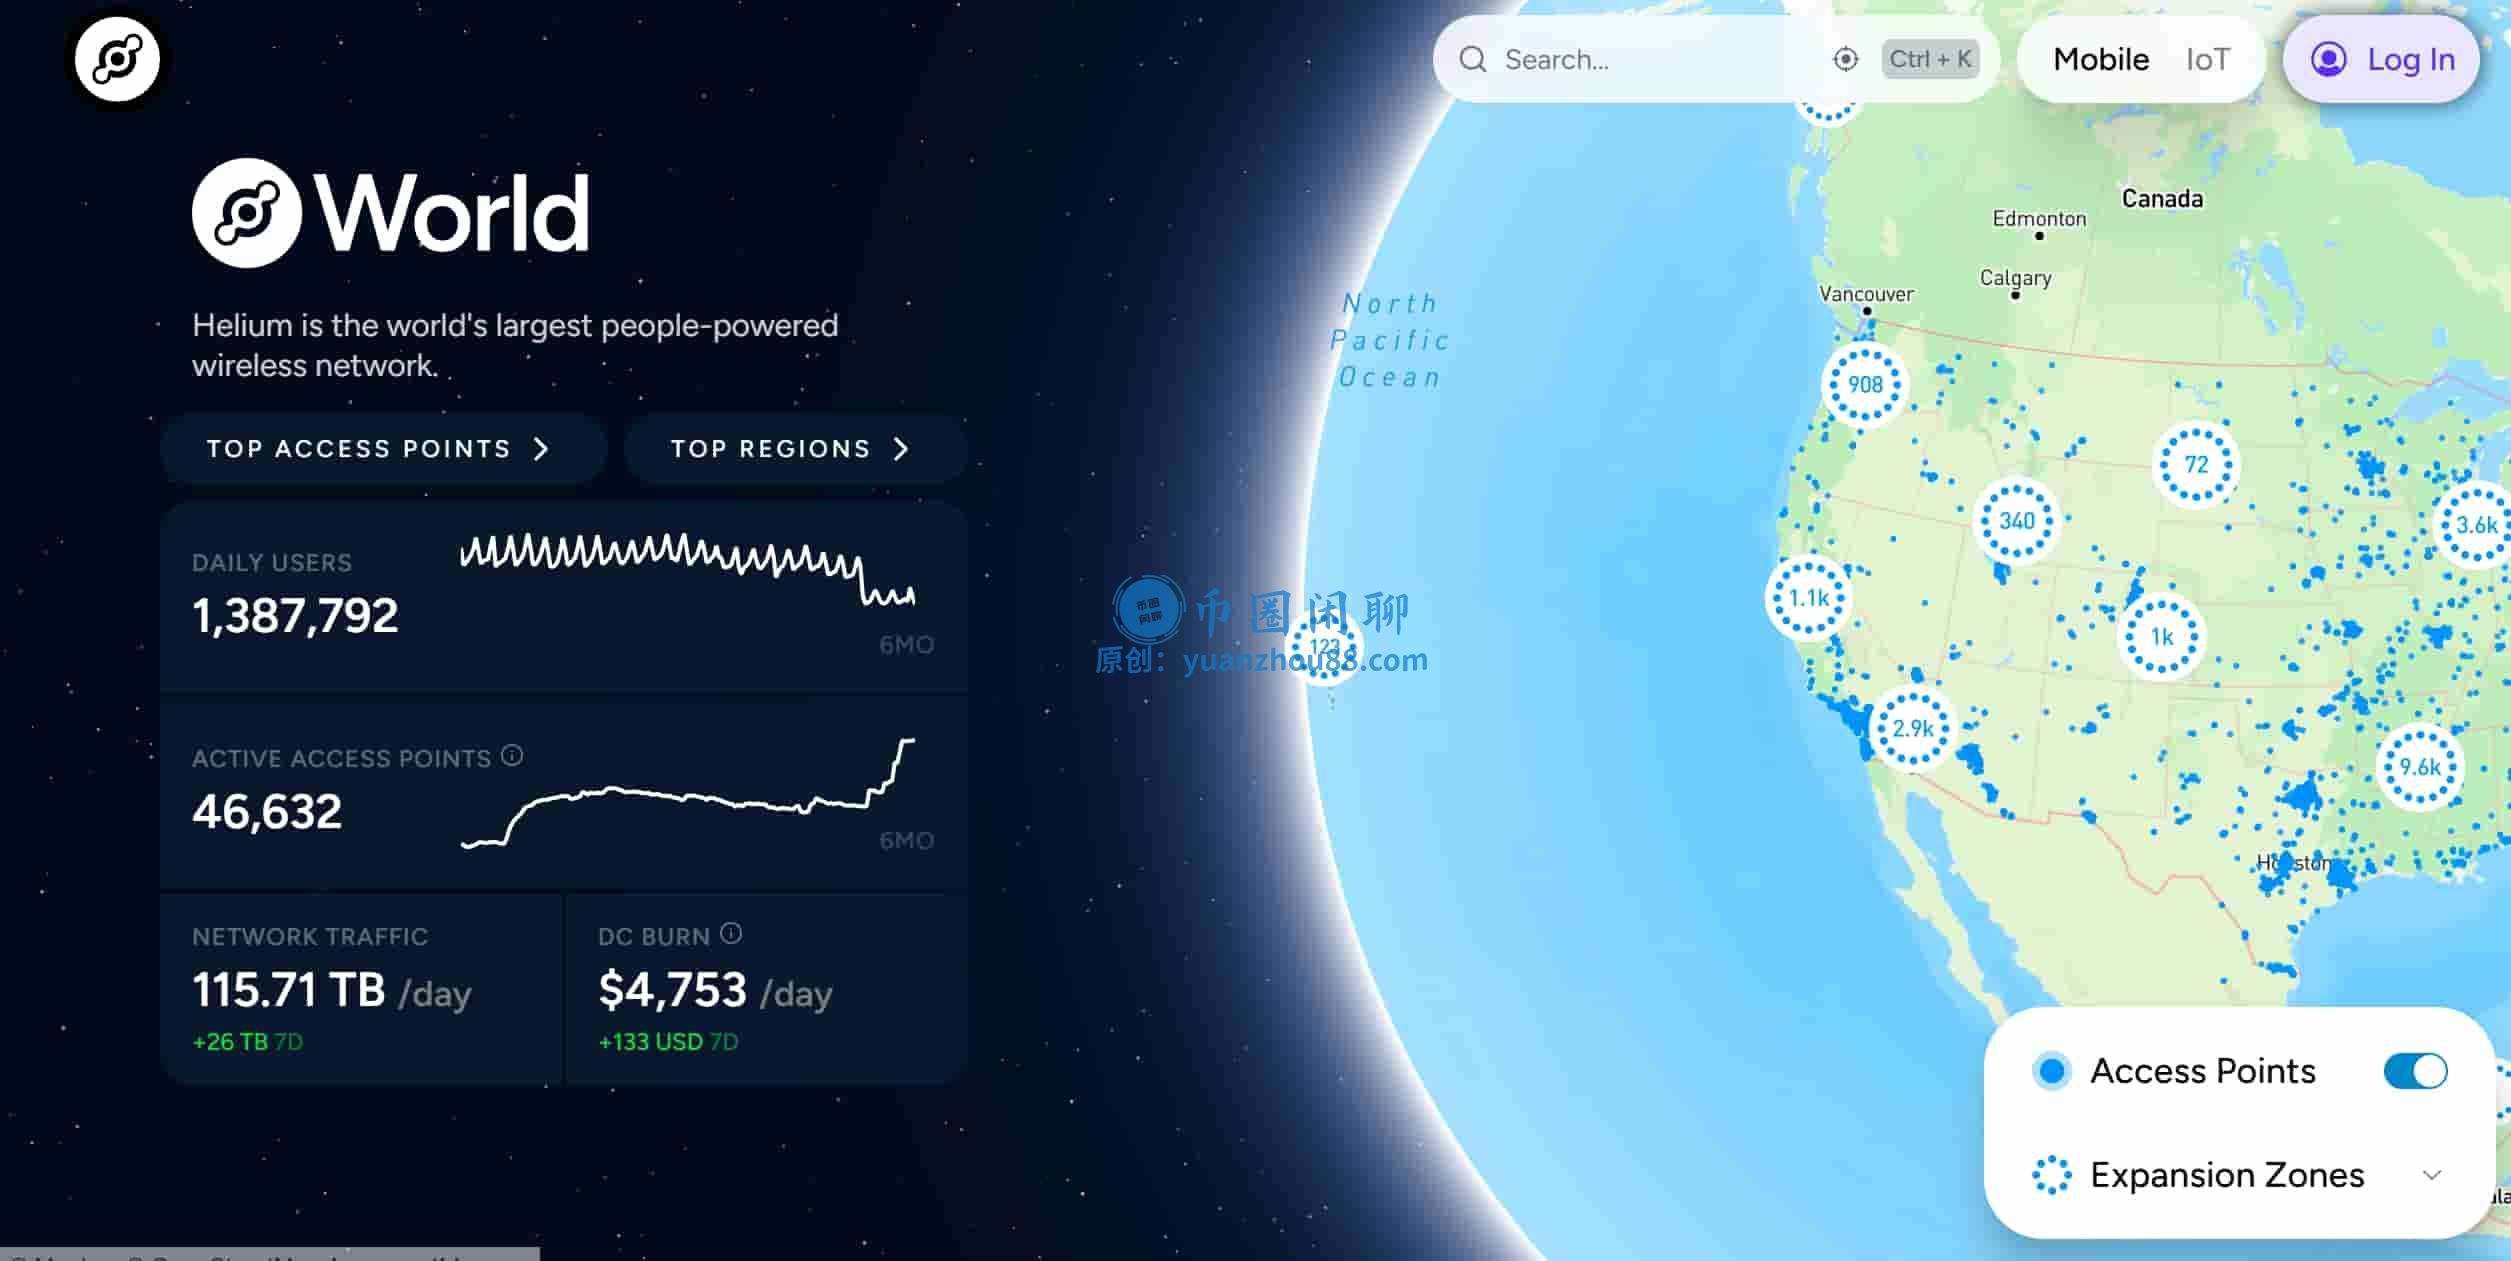
对普通人来说,这是少数还能参与的DePIN形态:城市区域节点运营商月均收入约42美元,硬件回本周期8-10个月。收益不高,但至少模型是清楚的 。
2. 去中心化算力
这是目前吸金能力最强的细分。Aethir 单月收入约5500万美元,年化经常性收入约1.5亿美元,客户是150多家企业级买家。Render 在接入 NVIDIA Blackwell(B200)芯片后,月链上收入达到约3800万美元,并且已经从3D渲染扩展到AI推理场景。io.net 则把闲置GPU连成网络,建立在 Solana 上,累计已连接超过10万块GPU,用减通膨代币模型和燃烧机制维持长期可持续性。
这个赛道的底层逻辑一句话讲得通:AI需要算力,算力供不应求,去中心化算力市场卖的就是这个稀缺资源。只要AI应用还在增长,DePIN算力就有一席之地。
3. 去中心化存储
Filecoin是存储赛道的老大哥,但它也最早遇到增长瓶颈,冷存储容易做,热存储(频繁读取的数据)一直打不过传统云。目前的动作是推出Onchain Cloud主网,针对AI工作流做可编程存储设计,整合IPC支持并行子网执行,PDP升级则直接冲着”热存储可与传统云竞争”这个目标去 。AI训练数据集的存储需求爆发,是Filecoin这轮转型能否成功的关键变量。
4. 地图与其他
Hivemapper的进度常被低估:2024年只测绘了全球10%的道路,现在是28%,客户里已经有4家自动驾驶公司在为数据付费 。行车记录仪众包采集+代币激励的模式,本质上是在用极低成本和Google地图打一场”数据新鲜度”的战争 。
另外几个方向也值得关注:Grass让用户共享闲置带宽参与AI训练数据采集,作为Solana上的Layer-2 Rollup运行,到2026年已成AI数据类DePIN的关键项目;Nosana做去中心化CI/CD计算,把DePIN延伸到了开发者工具;APhone尝试移动优先的去中心化设备;Flux DAO提供去中心化云服务对标AWS 。
成本优势
去中心化GPU便宜这件事,数据是实打实的。以H100为例:
| 平台类型 | H100时租参考价 | 价格差 |
|---|---|---|
| Akash去中心化网络 | 约$1.33 | — |
| AWS p5(8卡均摊) | 约$3.93 | 去中心化便宜60%-66% |
| 专业GPU云(RunPod等) | 与去中心化差距收窄至15%-35% | 去中心化仍有优势 |
但价格表没告诉你的事很重要:去中心化网络节点稳定性参差不齐,生产环境必须做冗余部署,这部分隐形成本会侵蚀掉一部分价差 。真正让企业买单的,其实是价格之外的几条:不用开企业账户、没有最低用量承诺、按需随启随停、没有供应商锁定。对被AWS账单和预留实例折磨过的中小团队来说,这些可能比省60%更有吸引力。
还有一个定位问题必须说清楚:DePIN不是来替代AWS的。它适合推理、微调、数据预处理这类碎片化、对延迟不敏感的工作负载;前沿大模型的同步训练需要数千块高端GPU高速互联,那还是超大规模云的主场。DePIN的真正价值是填补中小团队的成本缺口,以及提供一个”随时可以走人”的选项 。
风险
收入涨了,不代表这个赛道没风险。目前需要盯住四个问题:
- 代币经济学转型没完成。 早期DePIN靠通胀补贴吸引供应商,代币下跌→供应商退出→网络可用性下降→代币继续跌,这个负向螺旋没有被彻底阻断。头部项目在改,比如Render的BME(燃烧-铸币平衡)模型把代币机制和真实业务量绑定,但整个赛道的机制验证仍在进行中 。
- 验证成本随规模上升。 网络越大,验证每个节点的物理贡献就需要越多算力,这部分成本可能慢慢吃掉相对中心化供应商的成本优势 。
- 监管不确定。 频谱使用、数据隐私、代币税收,各国态度都不明朗。对Helium这类碰无线频谱的项目尤其敏感 。
- 宏观分流。 AI数据中心正在成为全球风险资本的”流动性黑洞”,科技巨头的资本开支吸收了本可能流向加密市场的资金;同时加密VC交易宗数在2025年同比暴跌约60%,早期项目融资显著遇冷 。DePIN作为重资产、长周期的赛道,融资环境并不宽松。
以上内容为小编个人观点,不构成投资建议!