公链收入排行榜看链上真实费用收入:以太坊97.6亿美元居首,Solana50.9亿、Base42.2亿紧随其后,币安链、Arbitrum、Monad、Polygon、罗宾果链、OP链和Avalanche进入TOP10。本文拆解各链收入来源、统计口径与成本差异,带你看懂公链费用收入排名背后的真实含金量。
2026年公链收入排行榜TOP10
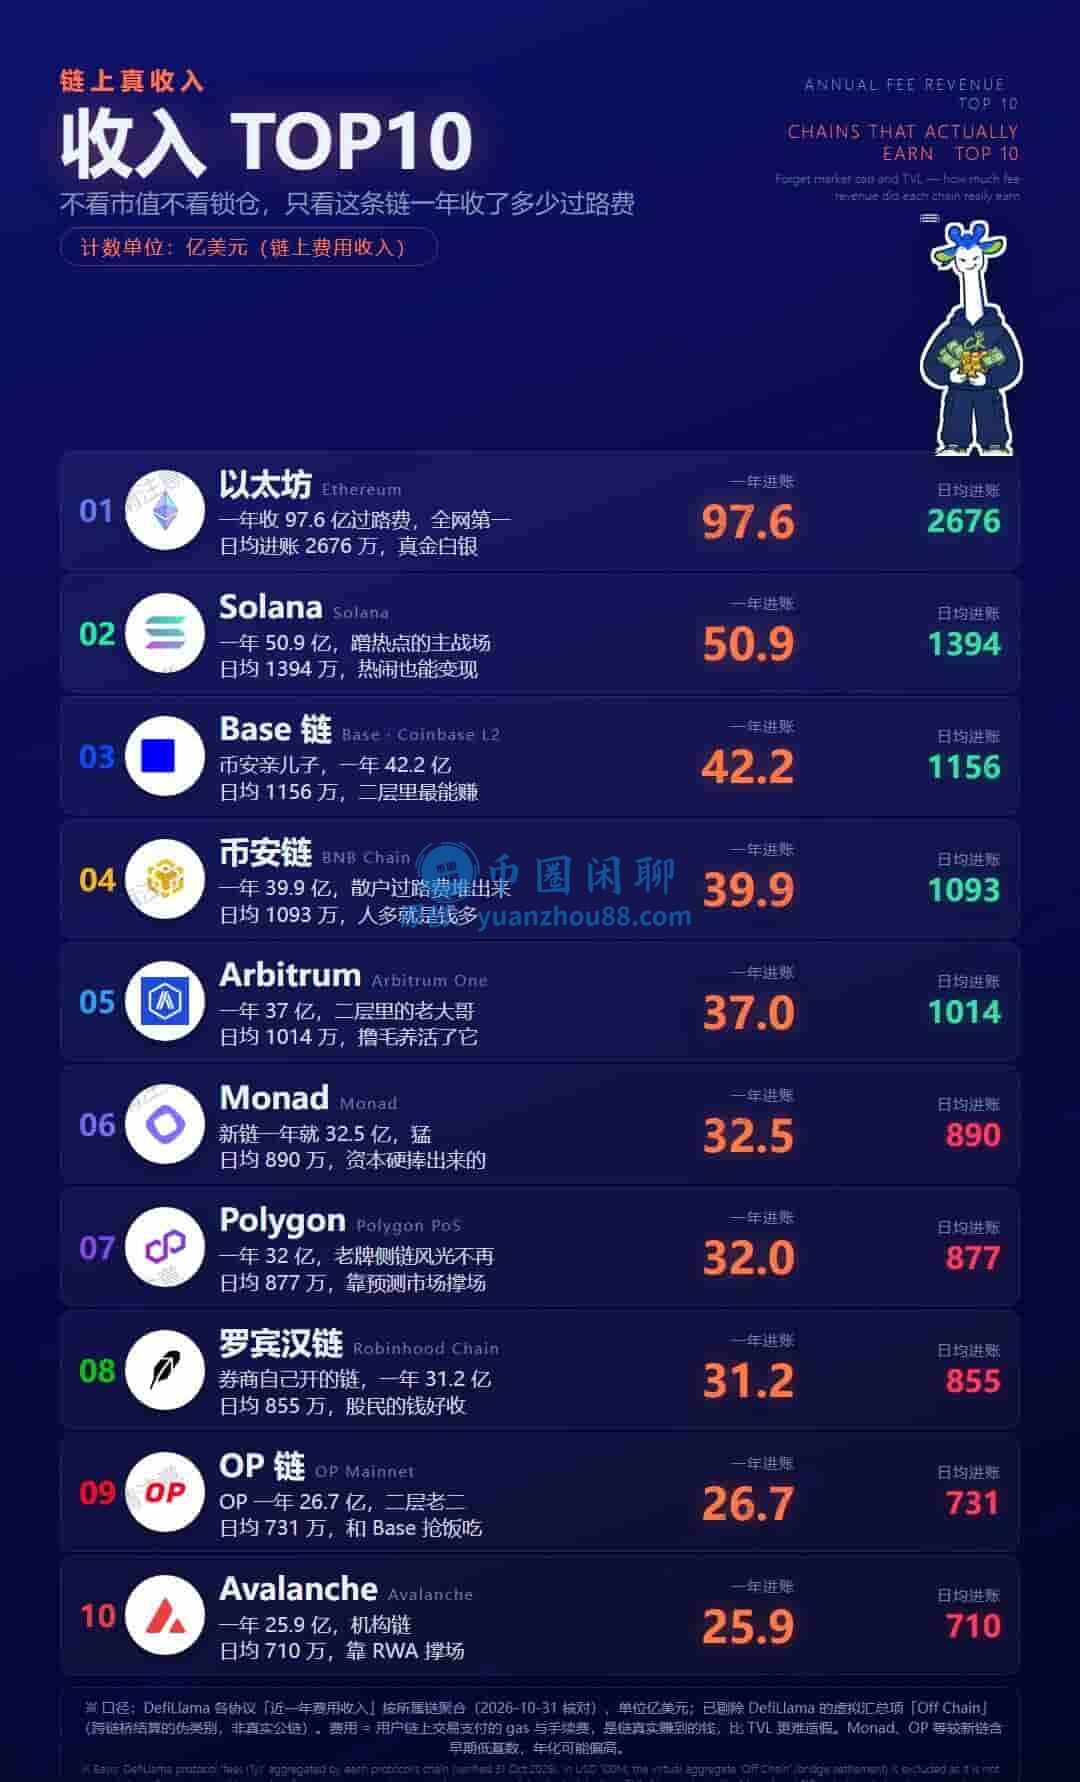
| 名次 | 公链 | 一年费用收入(亿美元) | 日均收入(万美元) | 图注观察 |
|---|---|---|---|---|
| 1 | 以太坊 | 97.6 | 2676 | 全网第一,真金白银 |
| 2 | Solana | 50.9 | 1394 | 蹭热点主战场,热闹也能变现 |
| 3 | Base | 42.2 | 1156 | 二层里最能赚 |
| 4 | 币安链 | 39.9 | 1093 | 散户过路费堆出来 |
| 5 | Arbitrum | 37.0 | 1014 | 二层老大哥,撸毛养活了它 |
| 6 | Monad | 32.5 | 890 | 新链一年32.5亿,资本硬捧 |
| 7 | Polygon | 32.0 | 877 | 老牌侧链风光不再,靠预测市场撑场 |
| 8 | 罗宾果链 | 31.2 | 855 | 券商自己开的链,股民的钱好收 |
| 9 | OP链 | 26.7 | 731 | 二层老二,和Base抢饭吃 |
| 10 | Avalanche | 25.9 | 710 | 机构链,靠RWA撑场 |
- 费用收入不是净收入。L2尤其明显,排序器收上来的钱要扣以太坊DA、结算、证明和运营成本,毛收入好看不等于利润好看。
- 低费链靠规模。Solana、Base、币安链单笔费用不高,但交易频次和应用密度能把总额顶起来。
以太坊
收入来源:主网Gas、L2结算与数据可用性、DeFi清算、NFT与应用交易、MEV相关费用;EIP-1559销毁影响净费用表现。
以太坊在这张榜排第一不意外,97.6亿美元年费用收入,日均2676万美元,说明主网仍是链上结算和清算的收银台。L2把交易搬走了一部分,但结算、数据可用性、证明、DeFi清算和MEV仍把价值拉回主网。看以太坊别只盯Gas高低,费用体量和网络安全性绑在一起。
Solana
收入来源:基础交易费、优先费、MEV小费、验证者相关收入;低费模式依赖交易规模和应用频次,热点轮动会让日均收入起伏。
Solana一年50.9亿美元,日均1394万美元,低单价靠高频把收入堆起来。它不靠单笔贵,靠DEX、Meme、支付、DePIN和套利把交易密度拉满;热点来了费用就冲,热点散了也退得快。读Solana的收入要理解它的“热闹经济学”:优先费和小费是温度计,网络稳定性是底盘,应用频次才是长期票仓。它的费率低,用户感知轻,但链上竞争会把优先费顶上去。
Base链
收入来源:L2交易费、排序器收入、跨链与应用服务费;扣掉以太坊DA、结算和运营成本后,才是更接近真实经营的净收入。
Base排第三,一年42.2亿美元、日均1156万美元,图里说它是“二层里最能赚”,不算夸张。Coinbase入口、低费率、消费级应用和社交资产让它把用户往链上推,排序器收入是核心观察点。但排序器毛收入不等于净利,以太坊DA、结算和运营成本要扣。Base的强项是拉新,争议点是中心化排序器,这两面都得看。
币安链
收入来源:BSCGas、交易费、验证者与质押相关收入、生态应用费用;低价高频是主特征,稳定币和长尾资产交易贡献不小。
币安链一年39.9亿美元、日均1093万美元,图注那句“散户过路费堆出来”很直白。BSC的低费EVM环境承接DeFi、GameFi、稳定币和长尾资产,用户习惯和交易频次形成基本盘。它不一定是最会讲叙事的链,但人多、交易多,费用就有底。看币安链要区分主链Gas、验证者经济和生态应用收费,别把质押收益全塞进费用。
Arbitrum
收入来源:L2交易费、排序器收入、Orbit生态相关费用;需要扣除以太坊DA、结算与证明成本,毛收入和净收入差距不能忽略。
Arbitrum以37.0亿美元排第五,日均1014万美元,图里叫它“二层里的老大哥”,这个称呼有历史包袱也有现实基础。Nitro、DeFi深度和Orbit生态让它长期在L2前排,但费用收入要扣以太坊DA和结算成本。它的收入质量看真实DeFi、游戏和跨链需求,不看短期激励。老牌L2的难题不是没有用户,而是怎么把用户留在高价值场景里。
Monad
Monad排第六,一年32.5亿美元、日均890万美元,这张图一放出来肯定有人皱眉。图注也写了“新链一年就32.5亿,资本硬捧出来”,底部还提醒新链含早期低基数,年化可能偏高。Monad主打并行EVM和高吞吐,市场给预期,但费用收入最后要看主网真实交易、优先费设计和付费用户。现在把它当高热度观察对象,比当成熟现金牛更合适。
收入来源:交易费、优先费、验证者与质押相关收入、应用服务费;主网早期数据基数低,年化数字容易被放大,不能直接等同稳定收入。
Polygon
Polygon以32.0亿美元排第七,日均877万美元,图注说“老牌侧链风光不再,靠预测市场撑场”。这话有点刺,但点出它的结构变化。Polygon不是单链,PoS、zkEVM、AggLayer各有费用口径;PoS还有低费交易基本盘,预测市场等应用能顶一阵,但价值回流路径比单链复杂。看Polygon不能只拿一个总数概括,要拆链、拆应用、拆激励。
收入来源:PoSGas、zkEVM费用、AggLayer跨链与结算相关费用、企业合作收入;代币激励和生态补贴会影响净收入判断,需分链看。
罗宾果链
罗宾果链在图里写作罗宾汉链,一年31.2亿美元、日均855万美元,排第八,图注是“券商自己开的链,股民的钱好收”。这类券商系链的优势是入口明确、用户画像清楚,交易、结算和资产代币化容易形成闭环;难点是公开费用口径不如通用公链透明,生态开放度也要观察。它排在这个位置,说明场景型链的收费能力不能小看。
收入来源:交易费、订单与结算相关费用、应用服务费、资产代币化与跨链费用;券商场景带来稳定需求,但公开口径和生态开放度需要继续核对。
OP链
OP链一年26.7亿美元、日均731万美元,排第九,图注“二层老二,和Base抢饭吃”很接地气。OPMainnet和OPStack、Superchain绑在一起,技术标准件和开发者友好是优势;但生态内多条链会分摊费用归属,单看一条链容易低估或高估。它和Base同属OPStack阵营,既有协同也有竞争。
收入来源:L2交易费、排序器收入、OPStack生态分成与应用费用;需扣除以太坊DA、结算和运营成本,Superchain内部费用归属要拆清。
Avalanche
Avalanche以25.9亿美元排第十,日均710万美元,图注给的关键词是“机构链,靠RWA撑场”。它走多子网和机构合作路线,RWA、企业链和特定应用链能带来较明确的付费场景,但也会让费用分散在不同子网。Avalanche的收入不能只看C链,子网活跃度和机构项目落地节奏很关键。它进前十,说明B端场景也能在费用榜上占位置。
收入来源:C链Gas、子网与应用链费用、RWA与机构合作相关服务费、跨链结算费用;多子网结构下费用分散,需看整体生态而非单链。
总结
这份公链收入排行榜不是市值榜,也不是生态热度榜,它更像一张“谁在链上真收费”的地图。以太坊收结算层的钱,Solana收高频交易的钱,Base和OP链收L2排序器的钱,币安链收散户交易的钱,Arbitrum收老牌DeFi和Orbit生态的钱,Polygon收多链矩阵的钱,Monad吃新链预期,罗宾果链吃券商场景,Avalanche吃机构和RWA。